I vår strävan att förstå bokföringens grunder är debet kredit exempel en central del. Genom att bemästra dessa begrepp kan vi navigera i den ekonomiska världen med större säkerhet. Vi kommer att utforska hur debet och kredit fungerar i praktiken och vilka konsekvenser de har för våra finansiella rapporter.
Att känna till skillnaden mellan debet och kredit är avgörande för varje företagare eller redovisningsexpert. Dessa begrepp påverkar inte bara vår bokföring utan också hur vi analyserar vår verksamhets resultat. I detta inlägg kommer vi att dela med oss av konkreta exempel som visar hur vi kan tillämpa debet och kredit effektivt.
Har du någonsin undrat hur en enkel transaktion registreras? Genom att dyka ner i debet kredit exempel kommer vi svara på frågor som dessa och ge dig verktygen du behöver för att hantera din bokföring mer effektivt. Låt oss börja!
Debet Kredit Exempel i Bokföring
I bokföring är debet och kredit grundläggande begrepp som används för att registrera alla finansiella transaktioner. Varje gång vi genomför en affär, oavsett om det handlar om försäljning eller inköp, måste vi noggrant bestämma hur mycket som ska debiteras och krediteras. Här kommer vi att gå igenom några konkreta exempel för att tydliggöra dessa begrepp.
Exempel 1: Försäljning av varor
Anta att vårt företag säljer varor för 10 000 kronor kontant. I detta fall gör vi följande bokföringspost:
- Debet: Kassa (tillgång) – 10 000 kr
- Kredit: Försäljning (intäkt) – 10 000 kr
Detta visar att våra tillgångar ökar med de pengar vi har fått in från försäljningen, samtidigt som vår intäktskonto också ökar.
Exempel 2: Inköp av inventarier
Tänk oss nu att vi köper nya inventarier för företaget till ett värde av 5 000 kronor, vilket betalas direkt. Bokföringen blir då:
- Debet: Inventarier (tillgång) – 5 000 kr
- Kredit: Kassa (tillgång) – 5 000 kr
Här ser vi hur våra tillgångar i form av inventarier ökar samtidigt som vår kassa minskar med samma belopp.
Exempel på transaktioner med moms
Om samma försäljning inkluderade moms på exempelvis 25 %, skulle bokföringen se annorlunda ut. Låt oss säga att den totala försäljningssumman inklusive moms är:
- Total summa: 10 000 kr
- Moms (25 %): 2 000 kr
- Nettointäkt: 8 000 kr
Bokföringen skulle då vara:
- Debet: Kassa – 10 000 kr
- Kredit: Försäljning – 8 000 kr
- Kredit: Utgående moms – 2 000 kr
Det här exemplet visar hur viktigt det är att korrekt separera momsen från nettointäkten i bokföringen.
Genom dessa exempel kan vi se hur debet och kredit används i praktiken och vikten av att förstå deras funktioner i olika typer av affärstransaktioner. Det ger oss en stabil grund för vidare diskussioner kring skillnader mellan debet och kredit samt vanliga transaktioner inom bokföringens värld.
Skillnaden Mellan Debet och Kredit
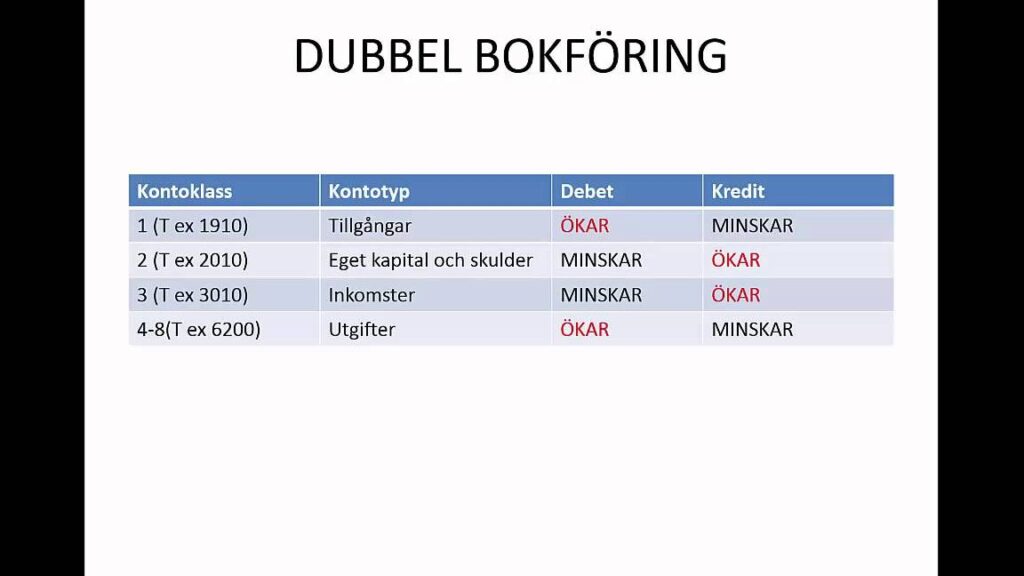
I bokföring är avgörande för att förstå hur vi registrerar våra finansiella transaktioner korrekt. Debet refererar till en ökning av tillgångar eller kostnader, medan kredit representerar en ökning av skulder eller intäkter. För att klargöra denna skillnad ytterligare, låt oss dyka djupare in i respektive begrepp.
Vad innebär debet?
Debet används när vi vill visa en ökning av resurser inom företaget. Det kan handla om olika typer av tillgångar såsom kassa, inventarier eller fordringar. När vi debiterar ett konto, betyder det att värdet på detta konto ökar. Till exempel, om vi köper varor för försäljning, kommer vårt inventarie-konto att debiteras vilket indikerar att vi har fler varor i lager.
Vad innebär kredit?
Å andra sidan används kredit för att dokumentera ökningar i skulder eller intäkter. När ett konto krediteras minskar värdet på det kontot; detta kan vara aktuellt vid försäljning där våra intäkter ökar men också när lån tas upp som leder till ökade skulder. Om vi säljer varor och krediterar försäljningskontot, visar det tydligt hur mycket företaget tjänat under den perioden.
Balansen mellan debet och kredit
Det är viktigt att notera att varje transaktion alltid måste balansera; summan av debetposterna måste alltid motsvara summan av kreditposterna. Denna balansprincip är central inom bokföring och säkerställer att vår redovisning är korrekt och transparent.
| Typ | Debet | Kredit |
|---|---|---|
| Tillgång | Ökning av kassa | Minskar vid betalning |
| Skuld | Minskar vid betalning | Ökning vid nya lån |
| Intäkt | Ingen påverkan | Ökning med försäljningar |
| Kostnad | Ökning med utgifter | Ingen påverkan |
Genom dessa definitioner får vi en klar bild av hur debet och kredit fungerar tillsammans för att skapa en helhetsbild av företagets ekonomiska ställning. Att förstå dessa termer gör det lättare för oss när vi går vidare till vanliga transaktioner inom bokföringens värld och deras praktiska användningar.
Vanliga Debet och Kredit Transaktioner
I vår bokföring kommer vi ofta i kontakt med olika typer av transaktioner som involverar debet och kredit. Genom att identifiera dessa vanliga transaktioner kan vi bättre förstå hur vår ekonomi fungerar och hur vi registrerar dem korrekt. Här följer några exempel på typiska debet- och kredittransaktioner som vi dagligen kan stöta på.
Försäljning av Varor
När vi säljer varor registrerar vi en ökning av intäkterna, vilket innebär att försäljningskontot krediteras. Samtidigt debiterar vi kassan eller fordringar, beroende på om kunden betalar kontant eller på kredit. Denna process illustrerar tydligt sambandet mellan debet och kredit:
- Debet: Kassa (eller Fordringar) – Ökar med beloppet för försäljningen.
- Kredit: Försäljningskonto – Ökar med samma belopp.
Inköp av Varor
Vid inköp av varor gör vi motsatt process. När vi köper varor för att sälja vidare, debiterar vi vårt inventarie-konto för att visa en ökning i tillgångar, medan leverantörsskulden (eller kassan) krediteras för att representera skulden:
- Debet: Inventarie – Ökar med värdet av de inköpta varorna.
- Kredit: Leverantörsskulder (eller Kassa) – Ökar vid köp på kredit eller minskar vid kontantbetalning.
| Typ av Transaktion | Debet | Kredit |
|---|---|---|
| Försäljning | Kassa/Fordringar | Försäljningskonto |
| Inköp | Inventarie | Kassa/Leverantörsskulder |
| Lön till Anställda | Lönekostnader | Banksaldon/Kontanter |
| Betalning av Skulder | – – –
, , , . |
Genom att förstå dessa vanliga transaktioner kan vi se hur debet och kredit samverkar i vår bokföring. Det är avgörande för oss som företagare att ha kontroll över dessa poster så att våra räkenskaper alltid är korrekta och transparenta.
Hur Används Debet och Kredit i Företagsekonomi
I företagsekonomi är förståelsen av debet och kredit avgörande för att korrekt kunna hantera ekonomiska transaktioner. Genom att tillämpa koncepten debet och kredit kan vi registrera våra affärshändelser på ett strukturerat sätt, vilket ger oss en klar bild av företagets finansiella ställning. Dessa begrepp hjälper oss också att säkerställa att bokföringen alltid är i balans, vilket är fundamentalt för alla företag.
En viktig aspekt av hur vi använder debet och kredit i företagsmiljöer är genom bokföring av kostnader och intäkter. När vi gör affärer skapar vi antingen skulder eller tillgångar som måste dokumenteras noggrant. Här följer några exempel på hur detta kan se ut i praktiken:
Kostnadsredovisning
När vi pratar om kostnader, som löner eller hyra, görs följande registreringar:
- Debet: Lönekostnader – Detta ökar kostnadskontot.
- Kredit: Kassa eller bankkonto – Detta minskar det tillgängliga kapitalet.
På så sätt får vi en tydlig översikt över våra utgifter och kan planera vår ekonomi bättre.
Intäktsredovisning
Intäkterna från försäljning registreras också med hjälp av debet och kredit:
- Debet: Kassa (eller Fordringar) – Ökar med beloppet från försäljningen.
- Kredit: Försäljningsintäkter – Ökar med samma belopp.
Denna process reflekterar exakt den inkomst ström som företaget genererar.
| Typ av Transaktion | Debet | Kredit |
|---|---|---|
| Löner | Lönekostnader | Kassa/Bankkonto |
| Försäljning | Kassa/Fordringar | Försäljningsintäkter |
| Hyra | Hyreskostnad | Kassa/Bankkonto |
| Köp av tjänster | Tjänstekostnad | Kassa/Leverantörsskulder |
Genom att regelbundet använda dessa principer ser vi hur viktigt det är att hålla reda på både inkomster och utgifter. Ett systematiskt arbetssätt med debet och kredit bidrar inte bara till mer effektiva finansiella rapporter utan även till en djupare förståelse för vårt företags ekonomiska hälsa.
Exempel på Praktisk Tillämpning av Debet och Kredit
För att förstå hur vi praktiskt tillämpar debet och kredit i vår bokföring, kan vi titta på konkreta exempel från olika verksamheter. Dessa exempel visar hur dessa begrepp används för att registrera affärshändelser och säkerställa en korrekt ekonomisk redovisning. Genom att följa dessa procedurer kan vi upprätthålla ordning och balans i våra finansiella rapporter.
Bokföring av Inköp
När vi köper varor eller tjänster för företaget, görs följande registreringar:
- Debet: Varuinköp – Detta ökar kostnadskontot för inköpen.
- Kredit: Kassa eller Leverantörsskulder – Detta minskar det kapital som är tillgängligt eller ökar skulden beroende på betalningsmetoden.
Genom att noggrant bokföra våra inköp kan vi enkelt spåra kostnaderna kopplade till produktion eller försäljning.
Bokföring av Uteblivna Betalningar
När kunder inte betalar sina fakturor i tid påverkas vår likviditet. Här är hur detta hanteras:
- Debet: Fordringar – Ökar med beloppet som kunden är skyldig oss.
- Kredit: Försäljningsintäkter – Minskar den intäkt som har registrerats tidigare.
| Typ av Transaktion | Debet | Kredit |
|---|---|---|
| Inköp av varor | Varuinköp (kostnad) | Kassa/Leverantörsskulder (betalning) |
| Utebliven betalning från kund | Fordringar (tillgångar) | Försäljningsintäkter (minskad intäkt) |
| Lån från bank | Kassa/Bankkonto (tillgångar) | Långfristiga skulder (skuld) |
| Ammortering av lån | Långfristiga skulder (minskad skuld) | Kassa/Bankkonto (minskat kapital) |
Dessa transaktioner hjälper oss att få en tydlig bild av företagets ekonomiska ställning och ger oss möjlighet att göra informerade beslut om framtida investeringar och utgifter. Genom att konsekvent använda debet och kredit skapar vi inte bara ordning i vår bokföring utan också ett effektivt verktyg för analys och planering i vårt företagande.