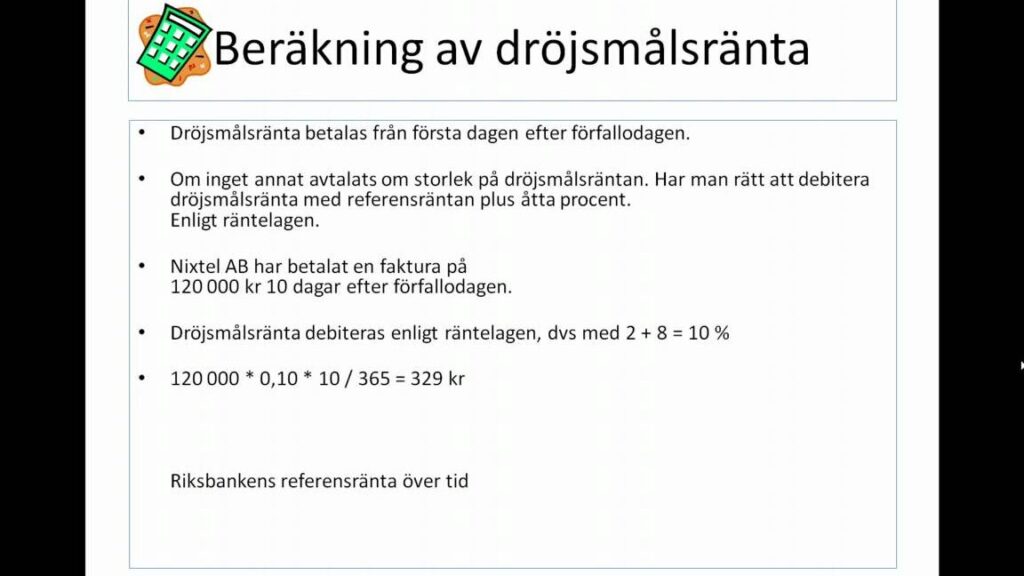
Att hantera skulder och betalningar är en del av vår vardag. En viktig aspekt att förstå är dröjsmålsränta exempel som kan påverka våra ekonomi negativt om vi inte är försiktiga. I denna artikel kommer vi att utforska hur dröjsmålsräntan beräknas och ge konkreta exempel som illustrerar dess konsekvenser.
Vi vet att det kan vara förvirrande när man står inför sena betalningar och de avgifter som följer med dem. Genom att granska olika dröjsmålsränta exempel får vi en klarare bild av vad detta innebär för oss och våra finansiella åtaganden. Hur mycket kostar det egentligen att missa en betalning? Vilka faktorer spelar in i beräkningen av dröjsmålsräntan? Låt oss dyka djupare in i ämnet för att få svar på dessa frågor och mer därtill.
Dröjsmålsränta exempel och dess betydelse
Dröjsmålsräntan är en avgift som tillkommer när betalningar inte genomförs inom avtalad tid. Den har stor betydelse för både borgenärer och gäldenärer, eftersom den fungerar som ett incitament att betala i tid. Genom att införa dröjsmålsränta kan företag och privatpersoner skydda sina intressen och säkerställa att de kompenseras för eventuella ekonomiska förluster orsakade av sena betalningar.
Varför är dröjsmålsränta viktig?
Dröjsmålsräntan har flera viktiga funktioner:
- Skydd mot förluster: För företag hjälper dröjsmålsräntan till att minska risken för ekonomiska förluster orsakade av uteblivna eller sena betalningar.
- Incentiv för betalning: Den agerar som en motivation för kunder att betala sina skulder i tid, vilket bidrar till bättre kassaflöde.
- Reglering av affärsrelationer: Genom tydliga regler kring dröjsmålsränta skapas en mer strukturerad och professionell relation mellan parter.
Exempel på beräkning av dröjsmålsränta
För att förstå hur dröjsmålsränta fungerar i praktiken kan vi titta på ett konkret exempel:
Anta att vi har en faktura på 10 000 kronor med en överenskommen ränta på 8% per år. Om fakturan inte betalas inom 30 dagar, börjar räntekostnaden gälla.
Beräkningen ser ut så här:
| Belopp | Räntesats | Tid (dagar) | Dröjsmålsränta |
|---|---|---|---|
| 10 000 kr | 8% | 30 dagar | 66,67 kr |
I detta fall blir den totala dröjsmålsräntan efter 30 dagar cirka 66,67 kronor. Det visar hur snabbt kostnaderna kan öka vid sen betalning och varför det är viktigt att vara uppmärksam på tidsramarna för betalningar.
Sammanfattningsvis spelar dröjsmålsräntan en avgörande roll i kreditavtal och affärstransaktioner. Genom att förstå dess betydelse och hur den beräknas kan vi undvika onödiga kostnader och upprätthålla goda affärsrelationer.
Hur beräknas dröjsmålsräntan?
För att beräkna dröjsmålsräntan krävs några grundläggande uppgifter: det ursprungliga beloppet, den överenskomna räntefoten samt tiden som betalningen är försenad. Genom att använda dessa faktorer kan vi snabbt få en uppskattning av kostnaden för en sen betalning. Det är viktigt att förstå hur dessa komponenter samverkar för att ge en korrekt bild av vad dröjsmålsräntan innebär i praktiken.
Beräkningsmetoder
Det finns flera metoder för att beräkna dröjsmålsränta, men här fokuserar vi på den mest använda:
- Dagsränta: Först bestämmer vi dagsräntan genom att dividera den årliga räntesatsen med 365 (antalet dagar på ett år).
- Beräkning av total ränta: Multiplicera dagsräntan med antalet dagar som betalningen har varit försenad och sedan med det utestående beloppet.
Exempel på beräkning
Låt oss säga att vi har en faktura på 15 000 kronor med en årlig ränta på 10%. Om fakturan inte betalas inom 20 dagar, ser vår beräkning ut så här:
| Belopp | Räntesats | Tid (dagar) | Dröjsmålsränta |
|---|---|---|---|
| 15 000 kr | 10% | 20 dagar | 82,19 kr |
I detta exempel blir den totala dröjsmålsräntan efter 20 dagar cirka 82,19 kronor. Detta visar tydligt hur snabbt kostnaderna kan öka vid sena betalningar och varför det är avgörande att hålla koll på tidsramarna.
Viktiga aspekter vid beräkning
Vid kalkylering av dröjsmålsränta bör vi också tänka på följande punkter:
- Avtalade villkor: Se till att vara medveten om de specifika villkoren som gäller för varje affärstransaktion.
- Lagstadgade regler: I vissa fall kan det finnas lagar som reglerar maximiavgifter eller räntebelopp.
- Kundrelationer: Att informera kunder om eventuell dröjsmålsränta i god tid kan bidra till bättre relationer och undvika missförstånd.
Genom denna förståelse kan både företag och privatpersoner effektivt hantera sina ekonomiska åtaganden och minimera risken för oönskade kostnader relaterade till sena betalningar.
Vanliga exempel på dröjsmålsränta
För att få en bättre förståelse av hur dröjsmålsräntan fungerar, är det användbart att titta på några vanliga exempel. Dessa exempel visar oss hur olika belopp, räntesatser och tidsramar påverkar den totala kostnaden vid sen betalning. Genom att analysera dessa situationer kan både företag och privatpersoner få en klarare bild av konsekvenserna av dröjsmål i betalningar.
Exempel 1: Mindre faktura
Tänk dig att vi har en faktura på 2 000 kronor med en årlig ränta på 12%. Om denna faktura inte betalas inom 15 dagar, ser beräkningen ut som följande:
| Belopp | Räntesats | Tid (dagar) | Dröjsmålsränta |
|---|---|---|---|
| 2 000 kr | 12% | 15 dagar | 9,86 kr |
I detta fall blir den totala dröjsmålsräntan efter 15 dagar cirka 9,86 kronor. Detta exempel visar hur även mindre belopp kan leda till extra kostnader om de inte betalas i tid.
Exempel 2: Större faktura med längre förseningsperiod
Låt oss nu ta ett större belopp som en faktura på 50 000 kronor med samma räntefot på 12%, men där betalningen är försenad i hela 30 dagar:
| Belopp | Räntesats | Tid (dagar) | Dröjsmålsränta |
|---|---|---|---|
| 50 000 kr | 12% | 30 dagar | 164,38 kr |
I detta scenario uppgår dröjsmålsräntan efter en månad till cirka 164,38 kronor. Här ser vi tydligt hur snabbt kostnaderna kan öka när både beloppet och tiden försenas.
Kombinationsexempel: Olika fakturor samtidigt
I vissa fall kan företag hantera flera utestående fakturor som förfaller samtidigt. Anta att ett företag har tre olika fakturor med följande detaljer:
- Kvitto A: 10 000 kr vid en årlig ränta på 10%, försenad i 20 dagar.
- Kvitto B: 5 000 kr vid en årlig ränta på 8%, försenad i 25 dagar.
- Kvitto C: 20 000 kr vid en årlig ränta på 6%, försenad i 15 dagar.
När vi beräknar dröjsmålsräntorna separat får vi följande resultat: