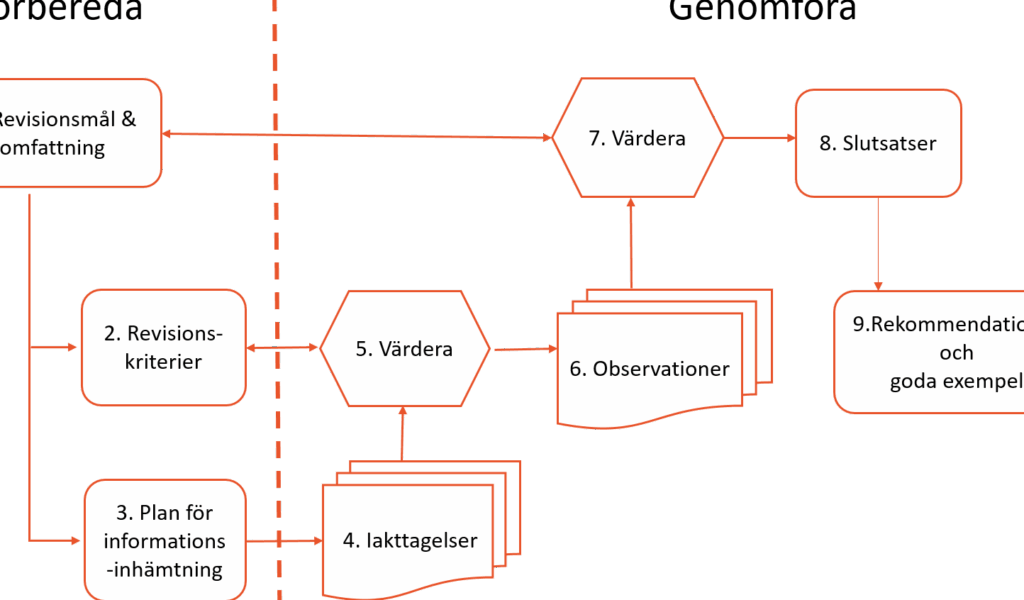
Att förstå vikten av en exempel på revisionsberättelse är avgörande för företag och organisationer. Vi kommer att utforska vad en revisionsberättelse innehåller och varför den spelar en central roll i finansiell transparens och ansvarighet. Genom att granska olika exempel kan vi se hur denna rapport inte bara informerar intressenter utan också stärker förtroendet mellan företaget och dess kunder.
I vår artikel dyker vi ner i de viktigaste delarna av en revisionsberättelse. Vi diskuterar struktur, terminologi och de specifika komponenter som gör denna dokumentation så betydelsefull. Har du någonsin undrat hur revisorer bedömer ett företags ekonomiska ställning? Genom att läsa vidare får du insikt i processen bakom revisionen samt konkreta exempel som kan vägleda dig i din egen verksamhet eller studier.
Exempel på revisionsberättelse och dess syfte
En en revisionsberättelse är syftet att ge en oberoende bedömning av ett företags finansiella ställning och dess verksamhet under den aktuella perioden. Genom att presentera en transparent och objektiv analys kan revisionsberättelsen stärka förtroendet hos intressenter som aktieägare, kreditorer och kunder. Detta dokument fungerar inte bara som ett verktyg för att verifiera riktigheten i redovisningen, utan också som ett medel för att identifiera eventuella brister eller risker inom företaget.
Betydelsen av revisionsberättelsen
Revisionsberättelsens betydelse sträcker sig längre än bara till uppfyllandet av lagkrav. Den bidrar till:
- Transparens: Genom att offentliggöra resultaten av revisionen främjas öppenhet i företagets ekonomiska rapportering.
- Förtroende: En välskriven revisionsberättelse kan öka intressenternas tillit till företagets ledning.
- Riskhantering: Revisionen hjälper till att upptäcka potentiella problemområden innan de blir allvarliga.
Exempel på innehåll i en revisionsberättelse
En typisk revisionsberättelse innehåller flera centrala element:
- Översikt över revisionen: Här beskrivs omfattningen och metoderna för revisorns arbete.
- Revisorns uttalande: Det här är kärnan i berättelsen, där revisorn uttrycker sin åsikt om huruvida de finansiella rapporterna ger en rättvisande bild.
- Väsentliga observationer: Om det finns några anmärkningar eller rekommendationer från revisorn anges dessa tydligt.
Genom dessa komponenter blir det klart hur revisionen har genomförts och vilka slutsatser som dragits, vilket ytterligare förstärker syftet med hela processen.
Viktiga delar av en revisionsberättelse
En en revisionsberättelse är det avgörande att inkludera specifika element för att säkerställa att dokumentet är både informativt och användbart för intressenter. Dessa delar bidrar till att skapa en klar bild av företagets finansiella hälsa och ger insikter om eventuella problemområden. Att förstå dessa komponenter hjälper oss inte bara som revisorer, utan också våra klienter, aktieägare och andra intressenter.
Revisorns uttalande
Detta är den mest centrala delen av revisionsberättelsen där revisorn uttrycker sin åsikt om de finansiella rapporterna. Här anges om revisionen har genomförts i enlighet med gällande standarder och lagar, samt huruvida rapporterna ger en sann och rättvisande bild av företagets ekonomiska ställning. Det kan även innehålla information om några osäkerheter eller reservationer som revisorn kan ha.
Väsentliga observationer
I denna sektion redovisas alla väsentliga observationer som revisorn har gjort under sin granskning. Det kan inkludera:
- Anmärkningar: Punkter där företaget kanske inte följer god redovisningssed.
- Rekommendationer: Förbättringsförslag för verksamheten baserat på revisionens resultat.
- Riskidentifiering: Identifiering av områden där företaget kan stå inför potentiella risker.
Genom att tydligt ange dessa observationer skapas transparens kring de frågor som revisorn ansett vara viktiga.
Översikt över revisionen
Denna del beskriver omfattningen och metoderna som använts under revisionen. Här inkluderar vi detaljer kring vilken typ av tester som utfördes, vilka dokument som granskades samt hur urvalet gjordes. Genom att ge en översikt får läsaren en bättre förståelse för processen bakom resultatet.
| Del | Beskrivning |
|---|---|
| Revisorns uttalande | Kärnan i berättelsen; uttrycker revisorns åsikt. |
| Väsentliga observationer | Anmärkningar, rekommendationer och identifierade riskområden. |
| Översikt över revisionen | Metoder och omfattning av den genomförda revisionen. |
Dessa viktiga delar tillsammans erbjuder ett heltäckande perspektiv på företagets finansiella situation och är avgörande för att upprätthålla förtroendet bland intressenterna. En välstrukturerad revisionsberättelse fungerar därmed inte bara som ett bevis på korrekthet utan också som ett verktyg för förbättringar inom organisationen.
Hur man skriver en revisionsberättelse
Att skriva en revisionsberättelse är en process som kräver noggrannhet och struktur. Vi måste se till att varje del av rapporten är tydlig och informativ för att möta intressenternas behov. För att underlätta skrivprocessen kan vi följa några grundläggande steg som hjälper oss skapa en effektiv revisionsberättelse.
Steg 1: Samla in nödvändig information
Innan vi börjar skriva, är det viktigt att samla all relevant information om företaget och dess finansiella ställning. Detta inkluderar:
- Finansiella rapporter: Balansräkningar, resultaträkningar och kassaflödesanalyser.
- Dokumentation av revisionen: Arbetsdokument, anteckningar från möten och andra relevanta uppgifter.
- Regelverk: Aktuella redovisningsstandarder och lagar som gäller för revisionen.
Genom att ha all denna information samlad får vi en solid grund för vårt arbete.
Steg 2: Strukturera innehållet
En välstrukturerad revisionsberättelse bör följa ett logiskt flöde. Vi kan använda följande sektioner:
- Revisorns uttalande: En sammanfattning av vår åsikt om de finansiella rapporterna.
- Väsentliga observationer: Identifiering av eventuella problem eller risker samt rekommendationer för förbättringar.
- Översikt över revisionen: Beskrivning av metoderna och räckvidden för den genomförda revisionen.
Genom att organisera innehållet på detta sätt säkerställer vi att läsaren enkelt kan följa med i berättelsen.
Steg 3: Formulera klart och koncist
När vi skriver själva texten bör vi sträva efter klarhet och koncishet. Använd gärna korta meningar och undvik komplicerade termer där det är möjligt. Det är också bra att definiera termer som kanske inte alla läsare känner till, vilket ökar förståelsen.
Exempel på formuleringar
Vi kan använda specifika fraser som:
- ”Revision har genomförts enligt god redovisningssed.”
- ”Det finns osäkerheter kring vissa poster i balansräkningen.”
Dessa exempel visar hur man tydligt uttrycker viktiga punkter utan onödig komplicering.
Steg 4: Granska och revidera
Efter första utkastet bör vi alltid gå igenom dokumentet noggrant för att identifiera eventuella felaktigheter eller otydligheter. Att involvera kollegor i granskningen kan ge värdefull feedback.
Med dessa steg i åtanke står vi bättre rustade för att skriva en revisionsberättelse som både informerar och skapar förtroende bland intressenterna, vilket är avgörande när det kommer till exempel på revisionsberättelse.
Vanliga frågor kring revisionsberättelser
Många har frågor kring revisionsberättelser, särskilt när det gäller deras innehåll och syfte. Här besvarar vi några av de vanligaste frågorna som kan uppstå under processen att skapa en revisionsberättelse.
Vad är skillnaden mellan en revisionsberättelse och en årsredovisning?
En revisionsberättelse är ett dokument där revisorn uttrycker sin åsikt om de finansiella rapporterna för ett företag. Den sammanfattar revisionens omfattning, metoder och eventuella observationer. Årsredovisningen, å sin sida, är företagets officiella rapport som redovisar dess finansiella ställning och resultat över en viss period. Medan revisorns berättelse ger en oberoende bedömning av årsredovisningen, innehåller årsredovisningen själva informationen om företagets verksamhet.
Hur länge ska man spara revisionsberättelser?
Det rekommenderas att spara revisionsberättelser i minst 7 år efter att de har utarbetats. Denna tidsram kan variera beroende på lokala lagar och regler, så det är viktigt att kontrollera med relevanta myndigheter eller juridiska rådgivare för specifika krav i vårt område.
Vilka är de vanligaste felen i revisionsberättelser?
Vanliga fel inkluderar bristande klarhet i formuleringarna samt otillräcklig eller irrelevant information. Det kan också förekomma tekniska fel som påverkar den finansiella analysen negativt. Att noggrant följa riktlinjerna för skrivande och granska innehållet flera gånger kan minska risken för sådana misstag.
Genom att adressera dessa frågor får vi inte bara bättre förståelse för vad som krävs vid skapandet av exempel på revisionsberättelse utan också insikter om hur vi kan förbättra kvaliteten på våra egna rapporter.
Skillnader mellan olika typer av revisionsrapporter
Det finns olika typer av revisionsrapporter, och dessa kan variera beroende på syftet med revisionen samt de specifika krav som ställs av lagar och regler. Att förstå skillnaderna mellan dem är avgörande för att kunna tolka innehållet korrekt och använda det på rätt sätt i vår verksamhet.
En vanlig typ av revisionsrapport är den oberoende revisionsrapporten, som utfärdas efter en granskning av finansiella rapporter. Denna rapport ger en objektiv bedömning av om dessa rapporter ger en rättvisande bild av företagets ekonomiska ställning. I motsats till detta har vi intern revisionsrapport, som fokuserar på interna kontroller och processer inom företaget, vilket hjälper oss att identifiera möjliga förbättringsområden.
Några viktiga inkluderar:
- Syfte: Medan externa rapporter riktar sig till intressenter utanför företaget, såsom investerare eller myndigheter, är interna rapporter främst för ledningen.
- Innehåll: Externa revisionsrapporter innehåller oftast en sammanfattning av revisionens omfattning, metoder samt revisorns slutsatser. Interna rapporter kan vara mer detaljerade och fokusera på specifika områden för förbättring.
- Regelverk: Externa revisioner måste följa strikta nationella och internationella standarder medan interna revisioner kan anpassas mer efter företagets behov.
För att ge ett tydligare exempel kan vi jämföra de mest använda typerna i tabellen nedan:
| Typ av Rapport | Syfte | Målgrupp |
|---|---|---|
| Extern Revisionsrapport | Bedöma finansiella rapporters korrekthet | Investerare, myndigheter |
| Intern Revisionsrapport | Utvärdera interna kontroller och processförbättringar | Leda teamet och styrelsen |
| Särskild Revision (t.ex., skatterevision) | Analysera specifika områden vid behov | Kund eller myndighet med särskilda krav |
Att känna till dessa skillnader gör det enklare för oss att navigera i dokumentationen kring exempel på revisionsberättelse samt säkerställa att vi använder informationen effektivt i vår beslutsfattande process.