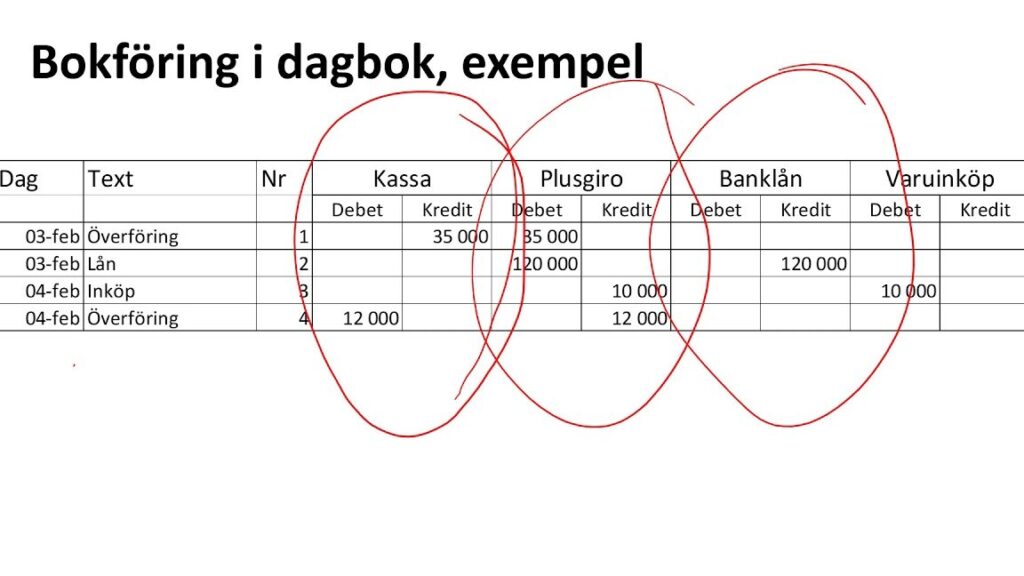
Att förstå kontering exempel är avgörande för alla som arbetar med bokföring och redovisning. Genom att vi behärskar konteringsprinciperna kan vi effektivt hantera våra ekonomiska transaktioner och säkerställa korrekthet i våra räkenskaper. I denna artikel dyker vi ner i praktiska exempel på hur kontering fungerar och hur det tillämpas i vardagen.
Vi kommer att utforska olika scenarier där korrekt kontering spelar en central roll. Oavsett om du är nybörjare inom bokföring eller har erfarenhet finns det alltid nya insikter att upptäcka. Hur ofta har vi inte stött på utmaningar när det gäller att kategorisera våra affärstransaktioner? Genom konkreta kontering exempel ger vi er verktygen för att navigera dessa situationer med större trygghet och precision. Är ni redo att ta ert bokföringsarbete till nästa nivå?
Kontering Exempel i Bokföring: En Grundläggande Förklaring
För att förstå kontering exempel i bokföring är det viktigt att vi först definierar vad kontering innebär. Kontering är den process där vi registrerar affärshändelser genom att ange vilka konton som påverkas, samt beloppen för dessa konton. Genom korrekt kontering säkerställer vi att vår redovisning är både exakt och transparent.
Grundläggande Principer för Kontering
När vi utför en kontering följer vi vissa grundläggande principer:
- Dubbel bokföring: Varje transaktion måste ha en debet och en kredit, vilket säkerställer balansen i våra böcker.
- Kontoidentifiering: Vi behöver veta vilka specifika konton som berörs av varje transaktion. Detta kan inkludera tillgångar, skulder, intäkter eller kostnader.
- Belopp: Det är avgörande att noggrant ange de exakta beloppen som ska debiteras och krediteras.
Låt oss nu ta ett konkret exempel på hur detta går till i praktiken.
Exempel på En Enkel Transaktion
Anta att vårt företag säljer varor för 10 000 SEK kontant. Här ser vi hur denna affärshändelse skulle kunna konteras:
- Debet: Kassa (tillgång) 10 000 SEK
- Kredit: Försäljning (intäkt) 10 000 SEK
I detta fall ökar vår kassa med försäljningsbeloppet, medan våra intäkter också ökar med samma summa. Att se på transaktionen på detta sätt hjälper oss inte bara att hålla ordning utan också att få en klar bild av företagets ekonomiska ställning.
Genom hela processen av kontering exempel fokuserar vi alltid på noggrannhet och konsekvens för att undvika misstag i vår redovisning. Det är här vikten av ett effektivt system kommer in, något som vi kommer diskutera mer ingående i nästa sektion om typer av konteringar och deras användning.
Typer av Konteringar och Deras Användning
Det finns flera typer av konteringar som vi kan använda oss av i vår bokföring, och varje typ har sin specifika funktion och tillämpning. Genom att förstå dessa olika typer kan vi bättre navigera i konteringsprocessen och säkerställa att våra finansiella rapporter är korrekta.
Kontotypers Funktioner
Vi kan kategorisera konteringar baserat på deras funktion inom redovisningen:
- Inkomstkonteringar: Dessa används för att registrera intäkter från försäljningar eller tjänster. Till exempel, när vi säljer en produkt, debiterar vi kassa och krediterar försäljningskontot.
- Kostnadskonteringar: De registrerar kostnader kopplade till verksamheten, exempelvis inköp av varor eller löner. Här debiteras kostnadskontona medan motsvarande kredit går till kassa eller leverantörsskulder.
- Tillgångs- och skuldkonteringar: Dessa hanterar förändringar i företagets tillgångar (som kontanter eller inventarier) samt skulder (som lån). När vi köper en ny maskin debiterar vi anläggningstillgångarna och krediterar vårt bankkonto.
Specifika Exempel på Konteringstyper
Nedan följer några specifika exempel på hur de olika typerna av konteringar används praktiskt:
| Typ av Kontering | Exempel | Debet | Kredit |
|---|---|---|---|
| Inkomstkontering | Försäljning av varor | Kassa 10 000 SEK | Försäljningsintäkt 10 000 SEK |
| Kostnadskontering | Lönekostnader för anställda | Lönekostnader 50 000 SEK | Konto för leverantörsskulder 50 000 SEK |
| Tillgångskontering | Köp av inventarier för företaget | Anläggningstillgångar 20 000 SEK | Kassa/bankkonto 20 000 SEK |
Genom att använda dessa typer av konteringar kan vi få en mer detaljerad bild av företagets ekonomiska ställning över tid. Det hjälper oss även att identifiera trender, göra budgetering mer effektivt och planera framtida investeringar.
Att känna till skillnaderna mellan dessa konteringstyper gör det lättare för oss att skapa ett robust system som stödjer våra bokföringsbehov. I nästa sektion kommer vi att dyka djupare in i konkreta exempel på vanliga konteringar inom redovisning som ytterligare belyser dessa koncept.
Exempel på Vanliga Konteringar inom Redovisning
Inom redovisning använder vi ofta specifika konteringar för att registrera vanliga affärshändelser. Dessa exempel ger oss en praktisk förståelse av hur vi kan tillämpa de olika typerna av konteringar som vi tidigare nämnt. Genom att se verkliga situationer kan vi enklare identifiera och förstå de finansiella flödena i vårt företag.
Försäljningar och Intäkter
Ett vanligt exempel på en inkomstkontering är när vi säljer varor eller tjänster. Här är några typiska scenarier:
| Typ av Transaktion | Exempel | Debet | Kredit |
|---|---|---|---|
| Försäljning av varor | Kundköp 15 000 SEK | Kassa/bankkonto 15 000 SEK | Försäljningsintäkt 15 000 SEK |
| Tjänsteintäkt | Tjänsteförsäljning 8 000 SEK | Kassa/bankkonto 8 000 SEK | Tjänsteintäkt 8 000 SEK |
Kostnader och Utgifter
När det kommer till kostnadskonteringar, registrerar vi ofta utgifter som löner, hyra eller inköp. Här är några exempel: