Omvänd skattskyldighet faktura exempel och hantering

När vi pratar om omvänd skattskyldighet faktura exempel blir det snabbt tydligt hur viktigt det är att förstå denna skatteprincip. Har du någonsin undrat hur detta system fungerar och varför det är avgörande för många företag? Vi är här för att förklara och ge konkreta exempel som gör det lättare att greppa.

Omvänd Skattskyldighet Faktura Exempel

Omvänd skattskyldighet innebär att köparen ansvarar för att redovisa moms på en transaktion. Vi ger här exempel på hur en faktura med omvänd skattskyldighet kan se ut och hur man korrekt hanterar sådana fakturor.

Exempel på Faktura

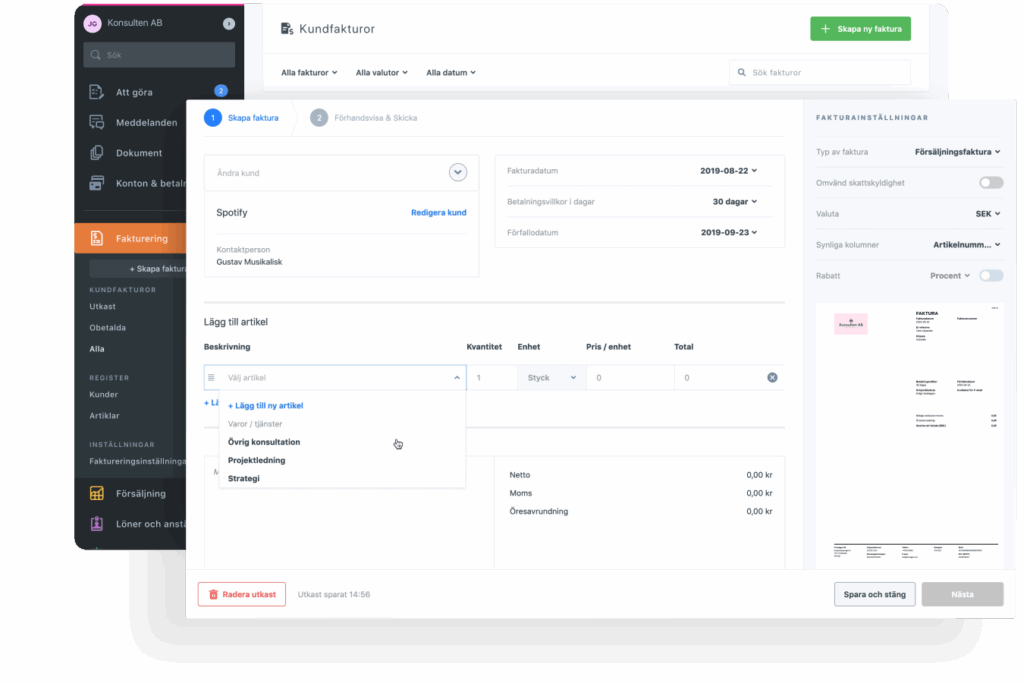
Här är ett exempel på en faktura där omvänd skattskyldighet tillämpas:

  • Fakturanummer: 2023-001
  • Datum: 2023-10-01
  • Leverantör: AB Exempel, Org.nr: 123456-7890
  • Köpare: Företag XYZ, Org.nr: 098765-4321
  • Beskrivning av tjänst: Konsulttjänster i byggsektorn
  • Belopp: 10,000 SEK
  • Moms: 0% (omvänd skattskyldighet tillämpad)
  • Totalbelopp att betala: 10,000 SEK
  • Observera hur momsen anges som 0%. Det är viktigt att ange den giltiga hänvisningen till skattesystemet på fakturan.

    Hur man Hanterar Fakturor med Omvänd Skattskyldighet

    För att korrekt hantera fakturor med omvänd skattskyldighet, beakta följande punkter:

  • Registrera fakturan: Anteckna fakturan i bokföringen för både leverantör och köpare.
  • Redovisa moms: Köparen ska redovisa moms på den mottagna tjänsten i sin momsdeklaration.
  • Inkludera referens: Tydliggör på fakturan att omvänd skattskyldighet gäller, exempelvis med texten “Omvänd skattskyldighet tillämpas”.
  • Dokumentation: Spara alla underlag för momsredovisningen.
  • Relaterade artiklar:  Julkort exempel för att inspirera dina julhälsningar

    Genom att följa dessa exempel och riktlinjer kan vi säkerställa korrekt hantering av omvänd skattskyldighet och undvika potentiella problem med Skatteverket.

    Vad Är Omvänd Skattskyldighet?

    Omvänd skattskyldighet innebär att köparen, istället för säljaren, redovisar momsen vid en transaktion. Detta system används för att förebygga skattebedrägerier och säkerställa korrekt momsredovisning.

    Definition och Grundprinciper

    Omvänd skattskyldighet är en särskild momsregel som tillämpas under vissa omständigheter. Vi förklarar de centrala delarna:

  • Köparen redovisar momsen: I detta system är det köparen som ansvarar för att redovisa moms på inköpet.
  • Leverantören anger 0% moms: Säljaren fakturerar utan moms, vilket innebär att momssatsen anges som 0% på fakturan.
  • Endast vid specifika varor och tjänster: Tillämpningen gäller i huvudsak vid handel med vissa varor och tjänster, som byggtjänster och mobiltelefoner.
  • Underlag för riktig bokföring: Fakturor med omvänd skattskyldighet måste hanteras korrekt för att undvika problem med Skatteverket.
  • Tillämpningsområden

    Omvänd skattskyldighet har flera tillämpningsområden som vi kan specificera:

  • Inköp av byggtjänster: Ofta tillämpas denna regel vid beställning av byggtjänster, vilket minskar risken för momsfusk.
  • Handel med second-hand varor: När det rör sig om försäljning av begagnade varor kan omvänd skattskyldighet också användas.
  • Handel mellan företag: Denna metod används främst mellan företag för att förenkla momsredovisningen.
  • Internationell handel: I vissa fall kan det också tillämpas på transaktioner mellan länder inom EU för att undvika dubbelbeskattning.
  • Relaterade artiklar:  Abstraktionsprincipen förskolan exempel och tillämpningar

    Genom att förstå dessa grundprinciper och tillämpningsområden kan företag bättre navigera de regler som gäller för omvänd skattskyldighet och säkerställa korrekt hantering av fakturor.

    Exempel På Fakturor Med Omvänd Skattskyldighet

    Fakturor med omvänd skattskyldighet kräver särskild uppmärksamhet och tydlighet. Här är två exempel som visar hur dessa fakturor kan struktureras.

    Exempel 1: Byggsektorn

    Inom byggsektorn är omvänd skattskyldighet vanligt. Fakturor här bör följa vissa krav.

  • Fakturanummer: Unikt nummer för att identifiera fakturan.
  • Datum: Utfärdandedatum av fakturan behöver anges.
  • Leverantör: Namn och organisationsnummer på säljaren.
  • Köpare: Namn och organisationsnummer på köparen.
  • Beskrivning: Tydlig specifikation av utförda byggtjänster.
  • Belopp: Totalbelopp utan moms, med moms angiven som 0%.
  • Detta gör fakturan transparent och i enlighet med skattebestämmelser.

    Exempel 2: Handel Mellan Företag

    I handeln mellan företag är det avgörande att fakturor är korrekta. Vi måste inkludera specifika element.

  • Fakturanummer: Unikt nummer för fakturan.
  • Datum: Datum för utfärdande av fakturan.
  • Leverantör: Fullständigt namn och organisationsnummer av säljaren.
  • Köpare: Fullständigt namn och organisationsnummer av köparen.
  • Varor eller tjänster: Detaljerad beskrivning av sålda varor eller tjänster.
  • Belopp: Totalt belopp exklusive moms, där momsen anges som 0%.
  • Dessa detaljer skapar klarhet i transaktionerna och underlättar momsredovisningen.

    Fördelar Med Omvänd Skattskyldighet

    Omvänd skattskyldighet medför flera fördelar för företag och organisationer. Genom detta system kan vi effektivare hantera momsen och säkerställa korrekt redovisning.

    Relaterade artiklar:  Exempel på segregation i svenska samhällen och dess konsekvenser

    Minska Skattefusket

    Omvänd skattskyldighet bidrar till att minska skattefusket, eftersom det:

  • Flyttas ansvar: Ansvar för momsredovisningen ligger på köparen, vilket reducerar möjligheterna till oriktiga redovisningar av momsen.
  • Motverkar bedrägerier: Systemet begränsar risken för att säljare redovisar falska momsbelopp.
  • Ökar transparens: Genom tydligare regler kring momsredovisning blir det enklare att spåra transaktioner och identifiera avvikelser.
  • Förenkling Av Bokföring

    Omvänd skattskyldighet förenklar bokföringsprocesser, vilket ger oss fördelar som:

  • Minskad administrativ börda: Företag slipper redovisa moms på försäljning, vilket förenklar rapporteringen.
  • Effektivare fakturering: Tydliga faktureringskrav förenklar skapandet av fakturor med 0% moms.
  • Snabbare momsredovisning: Köpare redovisar momsen direkt, vilket minskar tiden för hantering och rapportering.
  • Genom att implementera omvänd skattskyldighet kan vi förbättra våra processer och säkerställa en smidigare hantering av momsredovisningen.

    Slutsats

    Omvänd skattskyldighet är en viktig del av vår skattehantering som vi inte kan förbise. Genom att förstå dess grundprinciper och tillämpningar kan vi minimera riskerna för skattefusk och förenkla våra bokföringsprocesser. Att skapa fakturor med korrekt struktur och tydliga detaljer är avgörande för att säkerställa efterlevnad och effektiv momsredovisning.

    Genom att implementera dessa riktlinjer kan vi förbättra vår verksamhet och undvika problem med Skatteverket. Låt oss ta till oss denna kunskap och använda den för att optimera våra affärsprocesser och säkerställa en smidig hantering av omvänd skattskyldighet.

    Lämna en kommentar