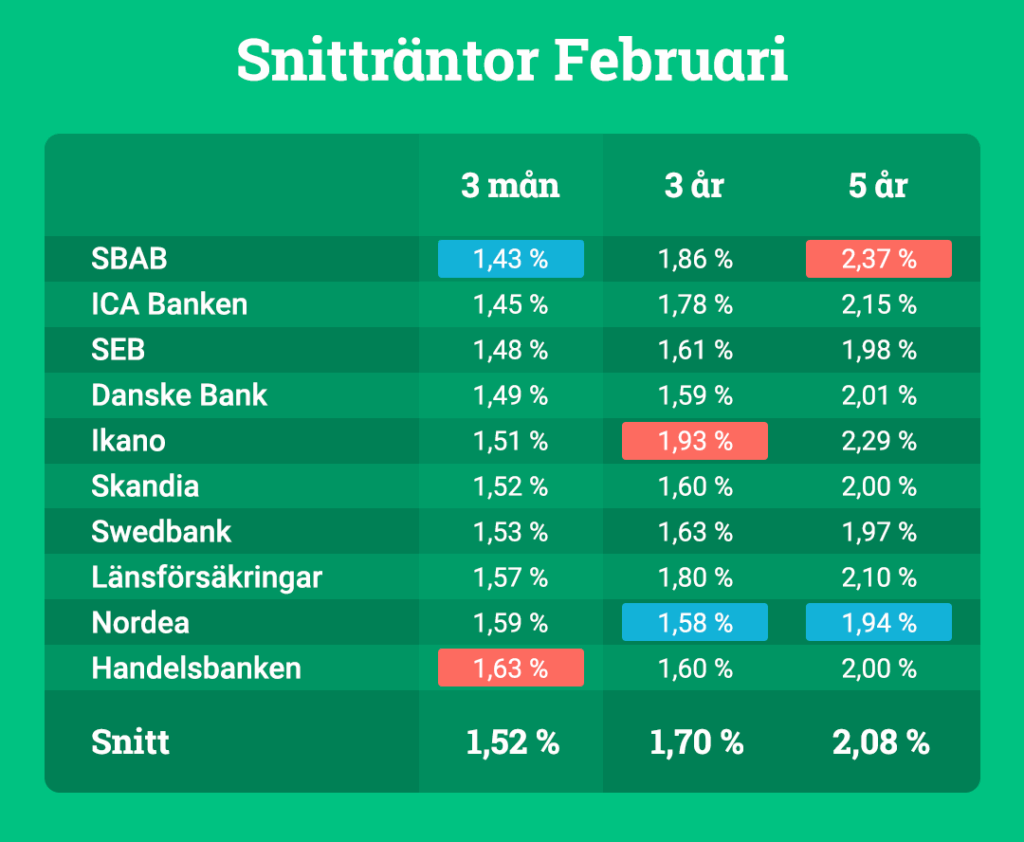
Ränteskillnadsersättning kan kännas som ett komplext ämne, men det påverkar många av oss som har lån. Har du någonsin undrat hur det fungerar och vilka exempel som kan belysa dess betydelse? Vi är här för att ge en klarare bild av detta viktiga begrepp.
I denna artikel dyker vi ner i ränteskillnadsersättning exempel och förklarar hur det kan påverka din ekonomi. Vi kommer att utforska olika scenarier där ränteskillnadsersättning kan bli aktuell samt ge konkreta exempel för att göra det hela mer begripligt. Genom att förstå dessa exempel kan vi bättre navigera i vår lånesituation och fatta informerade beslut. Låt oss tillsammans reda ut vad ränteskillnadsersättning innebär och hur det kan påverka oss alla.
Vad Är Ränteskillnadsersättning?
Ränteskillnadsersättning är en avgift som uppstår när en låntagare bryter ett lån i förtid. Denna ersättning kompenserar långivaren för den ränteförlust som uppstår till följd av låntagarens beslut. För att förstå detta bättre kan vi titta på följande viktiga punkter:
Det är viktigt att låntagare är medvetna om hur ränteskillnadsersättning fungerar innan de gör förändringar i sina lån. Oh, och även om det kan kännas komplicerat, hjälper förståelsen av dessa punkter att göra mer informerade beslut.
Exempel På Ränteskillnadsersättning
Ränteskillnadsersättning kan variera beroende på låneavtal och marknadsräntor. Här ger vi exempel för att tydliggöra situationer där denna ersättning blir aktuell.
Beräkning Av Ränteskillnadsersättning
Beräkning av ränteskillnadsersättning är avgörande för både långivare och låntagare. Det används en specifik formel, vanligtvis baserat på skillnaden mellan den bindande räntan och den aktuella marknadsräntan. Faktorer som påverkar beräkningen inkluderar:
En konkret formel kan vara:
Ränteskillnadsersättning = (Bindande ränta – Aktuell marknadsränta) x Återstående lånebelopp x Tidsperiod i år.
Vanliga Scenarier För Användning
Det finns flera scenarier där ränteskillnadsersättning blir relevant. Några exempel innefattar:
Genom att förstå dessa exempel kan vi navigera vår lånesituation bättre och ta informerade beslut som påverkar vår ekonomi.
Juridiska Aspekter
Ränteskillnadsersättning omfattar flera juridiska aspekter som påverkar både låntagare och långivare. Genom att förstå dessa aspekter kan vi bättre navigera i låneavtal och dess konsekvenser.
Lagstiftning Kopplad Till Ränteskillnadsersättning
Lagstiftningen kring ränteskillnadsersättning är regelbundet föremål för samtal och förändringar. Det är viktigt att vi känner till följande punkter:
Genom att förstå dessa juridiska faktorer kan vi bättre förbereda oss för att hantera eventuella kostnader relaterade till ränteskillnadsersättning.
Rättigheter För Låntagare
Som låntagare har vi specifika rättigheter när det kommer till ränteskillnadsersättning. Dessa rättigheter ger oss större kontroll och skydd. Här är några viktiga rättigheter:
Vi ska alltid känna till våra rättigheter och se till att långivaren respekterar dem. Genom att vara informerade kan vi skydda oss själva i lånesituationer och fatta bättre beslut.
Praktiska Tips
Att förstå hur man hanterar ränteskillnadsersättning kan spara pengar. Här är några tips för att minimera konsekvenserna av denna avgift.
Hur Man Undviker Ränteskillnadsersättning
Vi kan vidta åtgärder för att minimera eller undvika ränteskillnadsersättning. Genom att följa dessa strategier kan vi skydda våra finanser:
Strategier För Låntagare
Vi kan också tillämpa specifika strategier för att hantera situationer som kan leda till ränteskillnadsersättning. Här är några exempel:
Genom att tillämpa dessa tips och strategier kan vi hantera våra lånesituationer mer effektivt och undvika onödiga kostnader kopplade till ränteskillnadsersättning.
Slutsats
Ränteskillnadsersättning är en viktig aspekt av lånehantering som vi alla bör ha koll på. Genom att förstå hur det fungerar kan vi undvika oväntade kostnader och fatta mer informerade beslut. Det handlar inte bara om att bryta ett lån utan också om att navigera i de olika scenarier som kan uppstå.
Genom att ta del av de exempel och strategier vi diskuterat kan vi bättre förbereda oss för framtida lånesituationer. Tydliga avtalsvillkor och att ställa rätt frågor till långivaren är avgörande för att säkerställa att vi har kontroll över vår ekonomi. Med rätt kunskap kan vi hantera ränteskillnadsersättning på ett effektivt sätt och minimera dess påverkan på vår ekonomi.