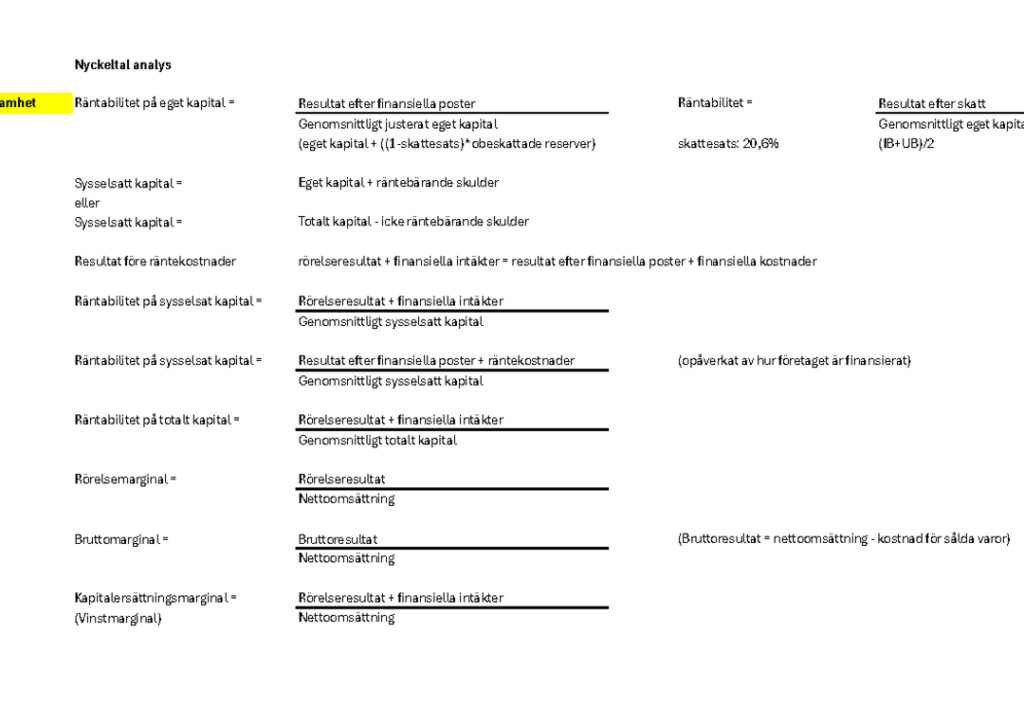
Att förstå vinstmarginalbeskattning exempel är avgörande för företagare och investerare som vill optimera sin skatteplanering. Genom att analysera hur denna beskattningsmetod fungerar kan vi maximera våra vinster och samtidigt uppfylla våra skattemässiga skyldigheter. I denna artikel kommer vi att utforska konkreta exempel på vinstmarginalbeskattning och dess praktiska tillämpningar.
Vi kommer att se hur olika branscher använder vinstmarginalbeskattning för att förbättra sina ekonomiska resultat. Dessutom diskuterar vi de risker och möjligheter som detta system medför. Har du någonsin undrat hur vinstmarginalbeskattning kan påverka din verksamhet eller investeringar? Följ med oss när vi dyker djupare in i ämnet och upptäck strategier som kan ge dig en konkurrensfördel.
Vinstmarginalbeskattning exempel i olika branscher
I olika branscher kan vinstmarginalbeskattning tillämpas på specifika sätt, vilket ger oss värdefulla insikter om hur företag navigerar i sina skatteåtaganden. Genom att förstå dessa exempel kan vi se hur olika verksamheter anpassar sig för att optimera sin skatteplikt. Oavsett om det handlar om detaljhandel, tjänsteföretag eller tillverkning, har varje sektor unika aspekter som påverkar vinstmarginalen och därmed också beskattningen.
Detaljhandel
Inom detaljhandeln är vinstmarginalerna vanligtvis låga, vilket gör att noggrann hantering av vinstmarginalbeskattning blir avgörande. Ett exempel skulle kunna vara en klädbutik som säljer varor med en marginal på 20%. Vid försäljning av varor för 1 000 000 SEK kommer den beskattningsbara vinsten baseras på den faktiska vinsten snarare än bruttointäkterna.
| Försäljning (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 1 000 000 | 20% | 200 000 |
Tjänstesektorn
Tjänsteföretag har ofta högre vinstmarginaler jämfört med detaljhandeln. Ta ett konsultföretag som exempel; om de genererar intäkter på 500 000 SEK och har en vinstmarginal på 40%, blir deras beskattningsbara belopp betydligt större. Det är viktigt för dem att noggrant dokumentera kostnader för att säkerställa korrekta avdrag.
| Intäkter (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 500 000 | 40% | 200 000 |
Tillverkningsindustrin
Inom tillverkningssektorn varierar både kostnader och vinster kraftigt beroende på produktionens art och omfattning. Om ett företag producerar maskiner med en försäljningsvolym på 2 miljoner SEK och en marginell procent av endast 15%, kan deras skattepliktiga resultat se ut så här:
| Försäljning (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 2 000 000 | 15% | 300 000 |
Genom dessa exempel får vi en tydligare bild av hur vinstmarginalbeskattning fungerar i praktiken inom olika sektorer. Varje bransch kräver specifika strategier och förståelse för dess dynamik när det kommer till skattelagstiftningen, något som är avgörande för företagens framgångsrika finansiella planering.
Praktiska tillämpningar av vinstmarginalbeskattning
Vinstmarginalbeskattning erbjuder företag möjligheten att anpassa sin skatteplanering utifrån sina specifika affärsmodeller och vinstmarginaler. Genom att tillämpa denna metod kan företag effektivt hantera sin skattebörda, vilket är särskilt viktigt i branscher där marginalerna kan variera kraftigt. Låt oss titta närmare på några för olika typer av verksamheter.
E-handel
Inom e-handeln ser vi en ökning av försäljningen med allt fler aktörer som erbjuder produkter online. Här är det avgörande att förstå hur vinstmarginalen påverkar beskattningen. Anta att en e-handelsplattform säljer elektronikprodukter med en genomsnittlig vinstmarginal på 25%. Vid totala intäkter på 2 500 000 SEK skulle den beskattningsbara vinsten beräknas enligt följande:
| Försäljning (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 2 500 000 | 25% | 625 000 |
Dessa siffror visar hur viktig det är för e-handlare att noggrant dokumentera kostnaderna kopplade till försäljningen för att säkerställa korrekthet i sina skatteberäkningar.
Konsultverksamhet
I konsultbranschen, där tjänster ofta har högre vinster än produktsåldern, blir vinstmarginalbeskattning central för lönsamheten. Om ett konsultföretag genererar intäkter om 1 miljon SEK med en vinstmarginal på 50%, ser deras beskattningsbara resultat ut så här:
| Intäkter (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 1 000 000 | 50% | 500 000 |
Därför måste konsulter vara medvetna om sina kostnader och se över eventuella avdrag som kan minska den skatt de betalar.
Tillverkning av skräddarsydda produkter
I tillverkningssektorn kan specialisering leda till både högre kostnader och potentiellt högre vinster. Ta ett exempel där ett företag producerar skräddarsydda möbler och har intäkter på 4 miljoner SEK med en marginell procent om endast 20%:
| Försäljning (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 4 000 000 | 20% | 800 000 |
I dessa fall måste företagen noggrant överväga sin prissättning samt kostnadsstruktur för att maximera sina vinster efter skatt.
Dessa exempel belyser hur särskilda strategier inom varje bransch kan optimera användningen av vinstmarginalbeskattning.. Det handlar inte bara om att förstå lagarna utan också om att strategiskt planera verksamheten för långsiktig framgång.
Beräkning av vinstmarginal och skattepåverkan
För att förstå hur vinstmarginalbeskattning påverkar företagets ekonomi är det viktigt att noggrant beräkna både vinstmarginal och den därpå följande skattepåverkan. Genom att analysera dessa faktorer kan vi bättre uppskatta hur mycket skatt ett företag behöver betala och hur detta kan påverka den övergripande lönsamheten. Nedan går vi igenom stegen för att utföra dessa beräkningar och belyser betydelsen av korrekt datainsamling.
Beräkningsmetod
När vi beräknar vinstmarginalen börjar vi med att definiera vad som ingår i våra intäkter och kostnader. Vinstmarginalen uttrycks ofta i procent, vilket ger en tydlig bild av hur effektivt företaget hanterar sina kostnader i förhållande till intäkterna. Formeln för att beräkna vinstmarginalen är:
- Vinstmarginal (%) = (Beskattningsbar vinst / Totala intäkter) x 100
Därefter måste vi ta hänsyn till skattesatsen som gäller för företaget, vilket varierar beroende på verksamhetens typ och lokalisering. Skatten beräknas sedan enligt följande:
- Beskattning = Beskattningsbar vinst x Skattesats
Exempel på skattepåverkan
Låt oss illustrera detta med ett exempel: Anta att ett företag har totala intäkter på 1 500 000 SEK med en vinstmarginal på 30%. Först räknar vi ut den beskattningsbara vinsten:
| Intäkter (SEK) | Vinstmarginal (%) | Beskattningsbar vinst (SEK) |
|---|---|---|
| 1 500 000 | 30% | 450 000 |
I nästa steg, om den aktuella skattesatsen är 22%, skulle skatten se ut så här:
| Beskattningsbar vinst (SEK) | Skattesats (%) | Beskattning (SEK) |
|---|---|---|
| 450 000 | 22% | 99 000 |
Dessa siffror visar tydligt hur viktiga exakta beräkningar är när det kommer till företagets ekonomiska planering. En god översikt över kostnader och vinster gör det möjligt för oss att optimera vår skattemässiga ställning.
Vanliga misstag vid vinstmarginalbeskattning
Många företagare gör vanliga misstag när det gäller vinstmarginalbeskattning, vilket kan leda till onödiga kostnader och skatteproblem. Dessa misstag kan ofta härledas till bristande förståelse för hur vinstmarginalen beräknas och hur den påverkar skatten. Genom att identifiera dessa felsteg kan vi hjälpa oss själva att förbättra våra rutiner och undvika framtida komplikationer.
Felaktig beräkning av intäkter och kostnader
Ett av de mest utbredda felen är att inte korrekt registrera alla intäkter eller kostnader. Om ett företag exempelvis missar att inkludera vissa försäljningsintäkter i sin redovisning, kommer detta direkt påverka den beskattningsbara vinsten negativt. Det är avgörande att vi noggrant dokumenterar alla aspekter av verksamheten för att få en rättvis bild av vårt ekonomiska läge.
Underlåtenhet att uppdatera skattesatser
En annan vanlig fallgrop är att inte hålla sig informerad om aktuella skattesatser som gäller för ens verksamhet. Skattesatser kan variera beroende på plats och typ av verksamhet, så vi måste säkerställa att vi alltid använder den senaste informationen vid beräkningen av vår skatt. Om vi baserar våra beräkningar på föråldrad information riskerar vi antingen överbetalning eller underbetalning av skatt.
Bristande förståelse för reglerna kring vinstmarginalbeskattning
Många företagare har begränsad kunskap om vad som räknas in i vinstmarginalberäkningen. Detta inkluderar skillnader mellan brutto- och nettovinst samt hur olika typer av kostnader bör beaktas. En ofullständig förståelse kan resultera i en snedvriden bild av företagets lönsamhet, vilket ytterligare påverkar vår skattemässiga situation.
Genom medvetenhet om dessa vanliga misstag kan vi stärka vår position inom vinstmarginalbeskattning och säkerställa mer exakta resultat i våra ekonomiska analyser och rapporteringar.
Fördelar med att använda vinstmarginalbeskattning
Användningen av vinstmarginalbeskattning erbjuder flera fördelar som kan ha en betydande inverkan på företagets ekonomiska hälsa och skattesituation. Genom att tillämpa denna metod kan vi effektivisera vår redovisning, minska administrativa bördor och optimera vår skattekostnad. Dessa fördelar gör vinstmarginalbeskattning till ett attraktivt alternativ för många verksamheter.
Enklare redovisning
En av de mest framträdande fördelarna med vinstmarginalbeskattning är den förenklade redovisningsprocessen. Istället för att spåra varje enskild transaktion, så fokuserar vi på vinsten från försäljningen vilket minskar den tid och de resurser som krävs för bokföring. Detta möjliggör att vi kan lägga mer tid på kärnverksamheten istället för administration.
Ökad likviditet
Genom att beräkna skatten baserat på vinsten snarare än bruttointäkterna kan vårt företag behålla en större del av våra intäkter direkt i kassan. Det innebär att vi får möjlighet till ökad likviditet vilket är avgörande, särskilt i branscher med långa betalningscykler eller hög säsongsvariation. Med bättre kassaflöde kan vi investera i tillväxtmöjligheter eller hantera oväntade kostnader mer effektivt.
Minskar risken för felaktigheter
Vinstmarginalbeskattning minskar också risken för felaktigheter i våra skattedeklarationer. Eftersom beskattningen baseras på nettovinsten, vilket redan tar hänsyn till kostnader och utgifter, blir det enklare att säkerställa korrekthet i våra siffror. Detta leder till färre korrigeringar och eventuella böter från skattemyndigheterna.
| Fördelar med vinstmarginalbeskattning | Beskrivning |
|---|---|
| Enklare redovisning | Förenklad process sparar tid och resurser |
| Ökad likviditet | Bättre kassaflöde ger fler investeringsmöjligheter |
| Minskar risken för felaktigheter | Färre korrigeringar och lägre risker mot myndigheterna |
Genom dessa aspekter blir det tydligt varför vinstmarginalbeskattning exempel har blivit alltmer populärt bland företag av olika storlekar och branscher. Vi ser hur denna metod inte bara underlättar vår ekonomiska hantering utan också bidrar till långsiktig stabilitet och lönsamhet inom företaget.